Votre dollar est sur le point de perdre la moitié de son pouvoir d’achat — et la dette nationale vient d’atteindre les 40 000 milliards de dollars
Mais comment diable les gens peuvent-ils encore faire comme si tout allait bien ?
Vous vous souvenez quand MAGA avait promis pas de nouvelles guerres, la fin de l’inflation et un arrêt à la destruction de notre économie ? Eh bien, accrochez-vous bien, les amis, car aujourd’hui, nous sommes encore plus près de basculer dans l’abîme financier.
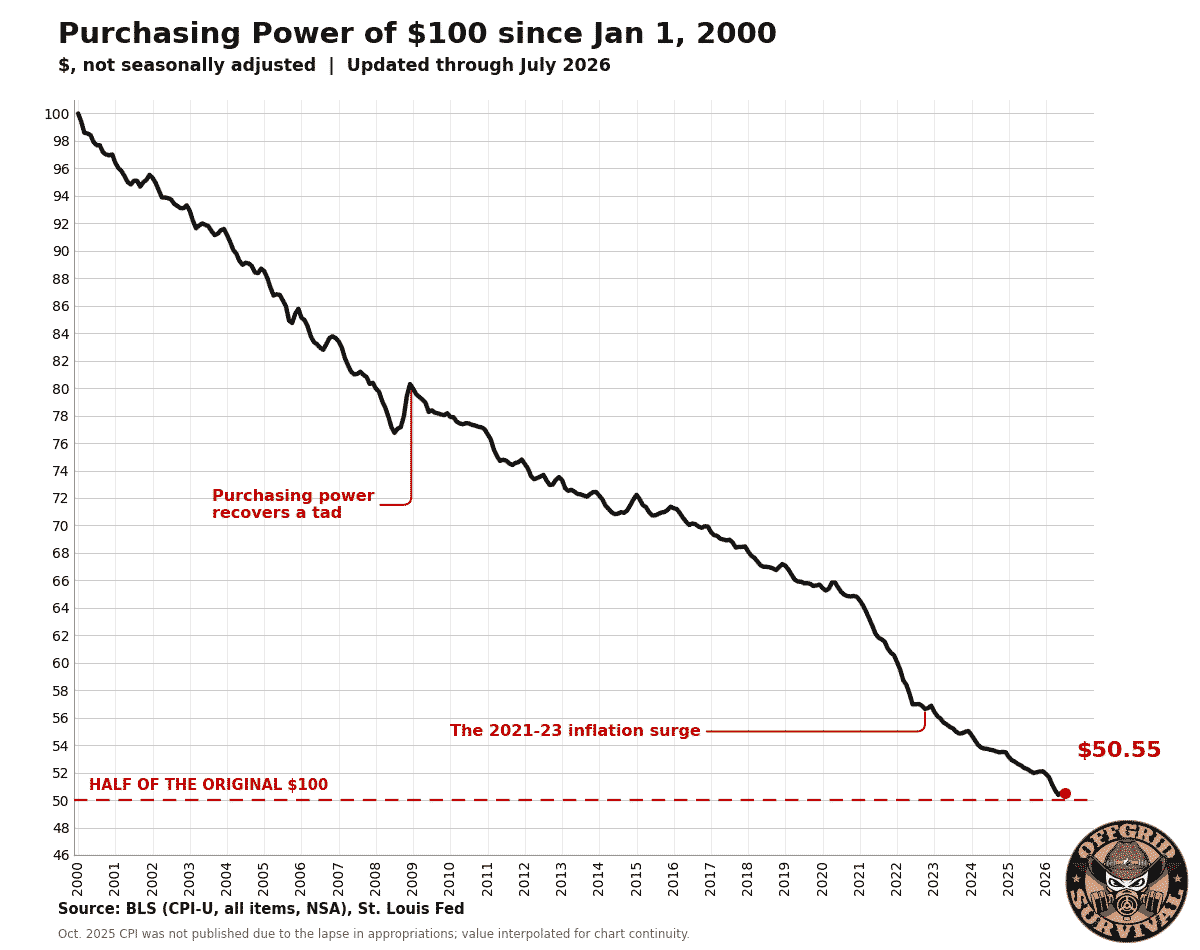
Il existe un graphique qui devrait probablement figurer à côté du budget mensuel de chaque famille américaine. Il montre ce que valent réellement aujourd’hui 100 dollars de janvier 2000, en s’appuyant sur les chiffres de l’indice des prix à la consommation (IPC) publiés par le gouvernement lui-même. Il n’y a rien de compliqué là-dedans. Pas de prévisions, pas de théorie du complot, pas de modèle de Wall Street vous disant ce qui pourrait se passer dans cinq ans. Il montre simplement ce qui est déjà arrivé à votre argent.
Et en juillet 2026, ces 100 dollars valent environ 50,55 dollars en pouvoir d’achat de janvier 2000.
L’IPC-U s’élevait à 168,8 en janvier 2000. En juillet 2026, il était de 333,918. En comparant ces chiffres, on constate que près de la moitié du pouvoir d’achat de ces 100 dollars initiaux a disparu. Le dernier rapport sur l’IPC indique également que les prix continuent d’augmenter à un rythme annuel de 3,4 % ; si cette tendance se poursuit à un rythme similaire, nous pourrions franchir la barre des 50 % avant la fin de l’année.
Et puisque nous parlons de chiffres qui auraient semblé insensés il y a 25 ans, en voici un autre.
Aujourd’hui, le 19 août 2026, les États-Unis ont officiellement franchi la barre des 40 000 milliards de dollars de dette publique.
Selon les données du Trésor, l’encours total de la dette publique s’élève à environ 40 047 milliards de dollars. Nous avions franchi la barre des 39 000 milliards il y a seulement cinq mois environ. Quelle que soit l’équipe politique que vous soutenez, il est impossible, en toute honnêteté, d’observer cette trajectoire et de prétendre que Washington maîtrise les finances du pays. La dette s’est accumulée tant sous les républicains que sous les démocrates, à travers les guerres, les plans de sauvetage, les dépenses sociales, les dépenses d’urgence, les plans de relance, les décisions en matière de fiscalité et de dépenses, et un gouvernement fédéral qui semble tout simplement incapable de vivre dans les limites de ce qui ressemble de près ou de loin à un budget.
Cela ne signifie pas pour autant que le dollar s’effondrera demain simplement parce que quelqu’un a sonné la cloche des 40 000 milliards de dollars. Ça ne fonctionne pas ainsi. Mais lorsque l’on superpose le graphique de la dette à celui du pouvoir d’achat, on commence à entrevoir le problème contre lequel nous mettons en garde depuis des années : tandis que Washington continue d’emprunter, de dépenser et de refinancer des montagnes de dettes, l’argent qui se trouve sur votre compte bancaire vous permet d’acheter de moins en moins.
Ce n’est pas un krach. C’est justement ce qui rend la situation si dangereuse.
Les gens sont conditionnés à se préparer à des événements dramatiques. Une banque ferme. La Bourse chute de 30 %. Les stations-service sont à court de carburant. Il y a une coupure d’électricité. Il se passe quelque chose qui retient l’attention de tout le monde en même temps et, soudain, les gens se rendent compte qu’ils pourraient avoir un problème.
La dépréciation monétaire ne retient généralement pas autant l’attention.
Si l’on observe le graphique du pouvoir d’achat, on ne constate pas de chute brutale. La courbe ne fait que descendre progressivement. Certaines années sont pires que d’autres, et l’explosion de l’inflation après 2020 a rendu les dégâts impossibles à ignorer, mais la plupart du temps, le processus est suffisamment lent pour que les gens s’y adaptent sans se rendre compte de l’ampleur des pertes subies.
Votre facture d’épicerie augmente, alors vous cessez d’acheter certains produits. Aller au restaurant devient trop cher, alors vous y allez moins souvent. Le pick-up que vous pensiez acheter pour 45 000 $ coûte soudain 60 000 $, alors vous gardez l’ancien encore trois ans. Les prix de l’immobilier et les mensualités de crédit immobilier atteignent des sommets absurdes, si bien que le jeune qui aurait dû acheter sa première maison à 28 ans est toujours locataire à 35 ans.
Puis Washington intervient et annonce à tout le monde que l’inflation est en train de ralentir.
Une baisse de l’inflation de 9 % à 3,4 % ne signifie pas que les prix ont baissé. Cela signifie que les prix, en moyenne, continuent d’augmenter, mais plus lentement qu’au plus fort de la flambée. Le pouvoir d’achat qui a disparu ne revient pas comme par magie simplement parce que le taux d’inflation a baissé. L’IPC de juillet était encore supérieur de 3,4 % à celui de l’année précédente.
C’est un mécanisme que la plupart des Américains ne semblent jamais comprendre tant qu’ils n’ont pas examiné d’un seul coup les chiffres sur 20 ou 30 ans.
Et maintenant, le diesel jette de l’huile sur le feu
Voici un autre aspect de ce gâchis économique qui ne retient pas suffisamment l’attention : le diesel est repassé au-dessus de 5 dollars le gallon.
Le prix moyen national du diesel routier a atteint 5,454 dollars le gallon le 17 août, contre 5,257 dollars la semaine précédente, soit environ 1,74 dollar de plus par gallon qu’il y a un an.
Cela a bien plus d’importance que le prix d’un plein de diesel pour un pick-up.
Le diesel alimente les camions qui transportent les denrées alimentaires vers les supermarchés. Il alimente les machines agricoles, les engins de chantier, les flottes de livraison et une grande partie des équipements chargés de transporter les matières premières et les produits finis à travers le pays. Lorsque le diesel reste cher, ces coûts ne disparaissent pas comme par enchantement. Ils finissent par se répercuter tout au long de la chaîne d’approvisionnement et se répercutent sur le consommateur.
Et voilà qu’on se retrouve avec la guerre contre l’Iran, dont on a répété à maintes reprises aux électeurs du mouvement « Make America Great Again » (MAGA) qu’ils ne s’y engageaient pas.
Le conflit s’éternise depuis des mois, le trafic maritime dans le détroit d’Ormuz reste perturbé et les marchés pétroliers réagissent une nouvelle fois aux craintes d’une aggravation de la situation. Le 19 août, le Brent a grimpé à 91,62 dollars le baril et le brut américain a atteint 85,83 dollars, alors que la crise au Moyen-Orient s’intensifiait et que le trafic de pétroliers dans le détroit d’Ormuz restait inférieur aux niveaux habituels.
Les raffineries américaines tournent déjà à plein régime, l’offre mondiale de distillats est limitée et les exportations américaines de diesel ont bondi, les acheteurs du reste du monde se ruant sur le carburant.
Ainsi, alors que les responsables politiques vous assurent que l’inflation est sous contrôle, ils sont simultanément aux commandes d’une nouvelle guerre au Moyen-Orient qui exerce une pression sur l’un des intrants les plus importants de l’ensemble de l’économie.
Pas besoin d’un diplôme d’économie pour comprendre ce qui se passera si le prix du diesel reste supérieur à 5 dollars, si le pétrole remonte vers les 100 dollars et si la guerre continue de s’éterniser. Le transport routier deviendra plus cher. L’agriculture deviendra plus chère. La construction deviendra plus chère. Le transport maritime deviendra plus cher. À terme, les produits fabriqués et transportés par ces secteurs deviendront eux aussi plus chers.
C’est ainsi qu’une nouvelle vague inflationniste prend son essor.
Et nous nous retrouvons aujourd’hui avec une dette de 40 000 milliards de dollars – qui augmente de 90 000 dollars par seconde
Ce chiffre de 40 000 milliards de dollars est significatif, car il ne s’agit pas d’une simple séquelle temporaire de la COVID que Washington s’efforce de résorber. La dette continue de croître. En effet, les données du Comité économique mixte du Congrès américain montrent que la dette a augmenté à un rythme stupéfiant de 90 000 dollars par seconde au cours de l’année écoulée.
Selon les chiffres du Trésor publiés aujourd’hui, environ 32 300 milliards de dollars de ce total correspondent à la dette détenue par le public, tandis que près de 7 800 milliards de dollars relèvent de la dette intra-gouvernementale. Les charges d’intérêts représentent désormais une part considérable du budget fédéral, ce qui signifie qu’une part de plus en plus importante des fonds publics doit être consacrée au service de la dette contractée hier avant même que les responsables politiques ne commencent à débattre des dépenses de demain.
En réalité, un gouvernement ne dispose que d’un nombre limité de moyens pour faire face à un problème d’endettement sur le long terme. Il peut réduire les dépenses. Il peut augmenter les impôts. Il peut stimuler la croissance économique suffisamment pour que la dette devienne plus facile à supporter. Il peut faire défaut ou restructurer ses obligations. Ou bien il peut continuer à laisser l’inflation réduire la valeur réelle de la monnaie et de la dette à long terme au fil du temps.
Si vous suivez l’actualité de Washington depuis un certain temps, vous pouvez déterminer par vous-même quelles options les responsables politiques semblent les plus disposés à tolérer.
Encore une fois, je ne vous dis pas que ces 40 000 milliards de dollars signifient qu’une hyperinflation est à prévoir mardi prochain. Quiconque vous donne une date exacte d’effondrement cherche à vous vendre quelque chose. Ce que je vous dis, c’est qu’un pays qui accumule des milliers de milliards de dollars de dette alors que sa monnaie perd progressivement son pouvoir d’achat n’est pas une situation sur laquelle je baserais la sécurité à long terme de ma famille en partant simplement du principe que tout finira par s’arranger.
À propos de ce chiffre « officiel » de l’inflation
C’est là que les gens ont tendance à s’égarer dans l’une des deux directions suivantes. D’un côté, certains considèrent l’IPC comme une vérité absolue qui reflète parfaitement la réalité vécue par chaque foyer américain. De l’autre, d’autres affirment que le gouvernement invente tout simplement ce chiffre.
Aucune de ces deux positions n’est particulièrement utile.
L’IPC est une mesure statistique réelle produite par le Bureau des statistiques du travail. Mais c’est aussi une moyenne conçue pour mesurer les prix au sein d’une économie gigantesque. Ce n’est pas votre relevé personnel du coût de la vie.
On entend parfois dire que l’IPC part du principe que, lorsque le prix du steak augmente, le gouvernement le remplace simplement par du poulet et fait comme si les prix n’avaient pas augmenté. Ce n’est pas tout à fait ainsi que fonctionne l’IPC-U standard. Le BLS utilise une formule de moyenne géométrique dans de nombreuses catégories, ce qui permet une certaine substitution entre des produits similaires au sein d’une même catégorie, mais l’IPC-U standard ne se contente pas de remplacer des catégories entières, comme le steak par le poulet, dès que l’un des deux devient cher. L’IPC en chaîne va plus loin en tenant compte de l’évolution des comportements des consommateurs.
Le BLS procède également à des ajustements de qualité lorsque les produits évoluent. Si la nouvelle version d’un produit présente des fonctionnalités supplémentaires ou des améliorations mesurables, une partie de la différence de prix peut être considérée comme une amélioration de la qualité plutôt que comme de la pure inflation. Il existe un argument économique légitime pour procéder ainsi, mais il y a aussi une réalité pratique pour le client qui se trouve chez le concessionnaire : le pick-up coûte toujours plus cher, que le gouvernement considère ou non que les nouveaux équipements électroniques, les airbags et les caméras constituent une amélioration de la qualité justifiant une partie de cette augmentation.
Le logement crée un autre décalage. Les logements occupés par leurs propriétaires sont eux-mêmes considérés comme des biens d’équipement plutôt que comme des biens de consommation dans l’IPC. Pour les propriétaires, le BLS s’appuie largement sur ce qu’on appelle le « loyer équivalent du propriétaire », qui vise à mesurer la valeur locative du service de logement dont bénéficie un propriétaire plutôt que le prix d’achat de la maison, les intérêts hypothécaires, les taxes foncières et de nombreux autres coûts liés à la propriété. Il s’agit d’une méthodologie légitime au regard de ce que l’IPC est censé mesurer, mais cela aide également à expliquer pourquoi une personne qui cherche réellement à acheter une maison peut consulter les chiffres officiels de l’inflation et se demander sur quelle planète vivent les statisticiens.
Et puis il y a le plus gros problème de tous : vous ne vivez pas dans la moyenne nationale.
Si vous vivez en zone rurale, parcourez 20 000 miles par an en voiture, vous chauffez au propane, achetez du bois et du matériel de bricolage, entretenez du matériel ancien, payez votre propre assurance maladie et nourrissez une famille, vos dépenses peuvent être radicalement différentes de celles d’une personne vivant dans un appartement en centre-ville sans véhicule.
C’est pourquoi je n’ai pas besoin d’affirmer que l’IPC est bidon pour vous dire que le chiffre officiel sous-estime peut-être considérablement ce que vous ressentez de l’inflation chez vous. Votre compte bancaire connaît déjà la réponse.
L’inflation touche différemment les personnes préparées
Pour ceux qui s’intéressent à la préparation et à l’autonomie, cela a de l’importance pour des raisons qui vont bien au-delà du simple fait que les œufs coûtent un dollar de plus.
Le premier problème, c’est l’argent liquide. Vous en avez absolument besoin. Je continue de croire qu’il faut disposer d’un fonds d’urgence, d’une épargne accessible et d’argent liquide pour les situations où les banques, les systèmes de cartes de crédit ou les paiements électroniques ne fonctionnent pas. Se retrouver dans une situation d’urgence sans argent liquide parce que quelqu’un sur Internet vous a dit que « l’argent liquide, c’est de la camelote », n’est qu’une autre forme de stupidité.
Mais vous devez également comprendre ce que devient l’argent liquide lorsqu’il reste inutilisé.
L’argent que vous comptez dépenser le mois prochain est de l’argent. L’argent que vous comptez laisser intact pendant 20 ans est tout autre chose. Si les 26 dernières années nous ont appris quelque chose, c’est que se contenter de fourrer des dollars quelque part en espérant qu’ils conservent éternellement le même pouvoir d’achat n’est pas une stratégie.
Le deuxième problème, c’est que presque tout ce qui figure sur la liste de souhaits d’un survivaliste devient plus cher à mesure qu’il tergiverse. Les générateurs, les équipements solaires, les pompes de puits, les tronçonneuses, les clôtures, les outils, les pièces de rechange, les armes à feu, les munitions, les bottes, les matériaux de construction, la nourriture et le carburant se moquent bien que vous « attendiez l’année prochaine ».
Je ne vous suggère pas de vous précipiter dès demain pour dépenser sans compter avec votre carte de crédit afin d’acheter du matériel de survie. C’est ainsi que l’on transforme l’inflation en faillite. Mais si un article a une longue durée de vie, que vous savez que vous en aurez besoin et que vous pouvez vous le permettre sans mettre le reste de vos finances en péril, attendre indéfiniment que tout baisse de prix n’a pas vraiment été une stratégie gagnante.
Ce que cela signifie pour la préparation
Pour quiconque prend au sérieux l’autonomie, l’inflation n’est pas un simple concept économique abstrait. Elle influe directement sur le niveau de préparation que vous pouvez vous permettre.
L’argent liquide reste important. Vous avez besoin d’une épargne d’urgence et je continue de croire qu’il faut disposer d’argent liquide en cas de pannes bancaires, de coupures d’électricité et d’autres perturbations. Mais laisser une énorme somme d’argent intacte pendant des décennies en partant du principe qu’elle conservera son pouvoir d’achat n’est pas vraiment une stratégie, alors que nous venons de voir le dollar perdre près de la moitié de son pouvoir d’achat depuis 2000.
Il en va de même pour le matériel. Les générateurs, les pompes de puits, les tronçonneuses, les clôtures, les outils, les pièces de rechange, les munitions, les bottes, les matériaux de construction, la nourriture et le carburant se moquent bien que vous attendiez un moment plus propice pour les acheter.
Je ne dis pas à qui que ce soit de vider ses cartes de crédit pour acheter du matériel de survie. C’est ainsi que l’on transforme l’inflation en faillite. Mais si vous savez que vous allez avoir besoin de quelque chose, que cet objet a une longue durée de vie et que vous en avez les moyens, rester les bras croisés pendant encore cinq ans en espérant que tout redevienne soudainement bon marché n’a pas vraiment fait ses preuves.
Cessez de ne penser qu’en dollars. Commencez à penser en termes de capacités.
C’est là que la préparation vous donne un avantage que la plupart des gens n’ont pas.
Un consommateur lambda observe la hausse des prix et se demande : « De combien d’argent supplémentaire vais-je avoir besoin ? »
Une personne préparée devrait également se demander : « Que puis-je acheter, construire, apprendre ou produire aujourd’hui pour réduire ce que je devrai acheter demain ? »
Cela peut signifier constituer un garde-manger plus fourni à partir des aliments que vous consommez déjà, plutôt que d’acheter un ridicule kit de survie de 25 ans que votre famille ne touchera jamais. Cela peut signifier aménager un potager, améliorer votre système de stockage d’eau, installer des panneaux solaires, acheter les outils nécessaires pour réparer vous-même votre matériel, stocker des pièces de rechange courantes ou enfin apprendre à entretenir les objets que vous possédez déjà.
Il y a une grande différence entre accumuler des objets et se doter de compétences.
Un garage rempli de bric-à-brac ne vous rend pas autonome. Savoir réparer un petit moteur, en revanche, oui. Posséder pour 5 000 dollars de nourriture lyophilisée que personne ne renouvelle n’est pas aussi utile que de disposer de six mois de provisions que votre famille consomme réellement et d’un système pour les renouveler. Acheter le tout dernier équipement tactique tous les six mois n’est pas aussi utile que d’être en bonne forme physique, de connaître les premiers secours, de comprendre les communications et d’être entouré de personnes capables de résoudre concrètement les problèmes.
La production vaut même mieux que le stockage quand on y parvient. Un potager ne vous rend pas indépendant du supermarché, mais chaque livre de nourriture que vous produisez est une livre que vous n’achetez pas au prix de demain. Il en va de même pour les poules, un lopin de terre productif, un puits, l’énergie solaire, le bois de chauffage, la capacité à effectuer des réparations ou tout autre élément qui vous transforme d’un simple consommateur en quelqu’un capable de produire une partie de ce dont votre famille a besoin.
Achetez les choses ennuyeuses avant d’en avoir besoin
La préparation est souvent présentée comme un équipement passionnant, car ce genre de matériel se vend plus facilement. Malheureusement, certaines des mesures les plus judicieuses pour se prémunir contre l’inflation sont incroyablement ennuyeuses. C’est pourquoi je vous répète depuis plus de 20 ans que ces trucs ne vont pas baisser de prix : faites des réserves de ce dont vous avez besoin dès maintenant !
Achetez le matériel que vous savez que vous utiliserez. Gardez des pièces de rechange pour les équipements qui comptent. Ayez des filtres pour votre système d’eau plutôt que de découvrir, lors de la prochaine pénurie, que votre modèle particulier n’est plus commercialisé. Gardez de l’huile, des courroies, des bougies d’allumage, des fixations, des batteries, des rallonges électriques, des raccords de plomberie, du matériel de réparation et toutes ces petites choses insignifiantes qui peuvent transformer un problème mineur en une urgence coûteuse si vous n’en disposez pas.
Constituez progressivement votre garde-manger et renouvelez-en le contenu. N’achetez pas des articles simplement parce qu’une liste de préparation vous le recommande. Achetez ce que votre foyer consomme réellement, anticipez votre consommation habituelle et remplacez les produits au fur et à mesure que vous les utilisez.
Et investissez massivement dans l’acquisition de compétences. La menuiserie, la soudure, l’électricité, les communications radio, le jardinage, la mise en conserve, la conservation des aliments, les réparations mécaniques de base et les premiers secours ne deviennent pas obsolètes simplement parce que l’IPC a encore augmenté de 4 %. En période de crise économique, la personne qui sait faire fonctionner du vieux matériel devient plus utile, et non l’inverse.
Quarante mille milliards de dollars devraient retenir votre attention
Aujourd’hui, la dette nationale a franchi la barre des 40 000 milliards de dollars. Presque au même moment, un dollar datant du début de l’année 2000 est sur le point d’avoir perdu la moitié de son pouvoir d’achat.
Le diesel dépasse les 5 dollars le gallon. La guerre en Iran s’éternise. Le prix du pétrole remonte. Washington continue d’emprunter et de dépenser, et on répète une fois de plus aux Américains lambda que l’inflation est sous contrôle.
Peut-être que tout va se calmer. Peut-être que le prix du pétrole va baisser, que la guerre va prendre fin, que l’inflation va se calmer et que Washington va soudainement découvrir la responsabilité budgétaire.
Je ne baserais pas mon plan de préparation sur cette hypothèse.
Si vous n’avez pas encore examiné sérieusement votre plan de préparation économique, commencez par consulter notre guide complet sur la préparation à un effondrement économique. Nous y abordons les signes avant-coureurs, les mesures financières à prendre, les provisions de survie, les compétences d’autonomie et les préparatifs qui peuvent vous aider à protéger votre famille en cas de crise économique prolongée.
Vous devriez également lire :